క్రెడిట్ కార్డ్ బిల్లు మొత్తం చెల్లించకపోతే ఏమవుతుంది?
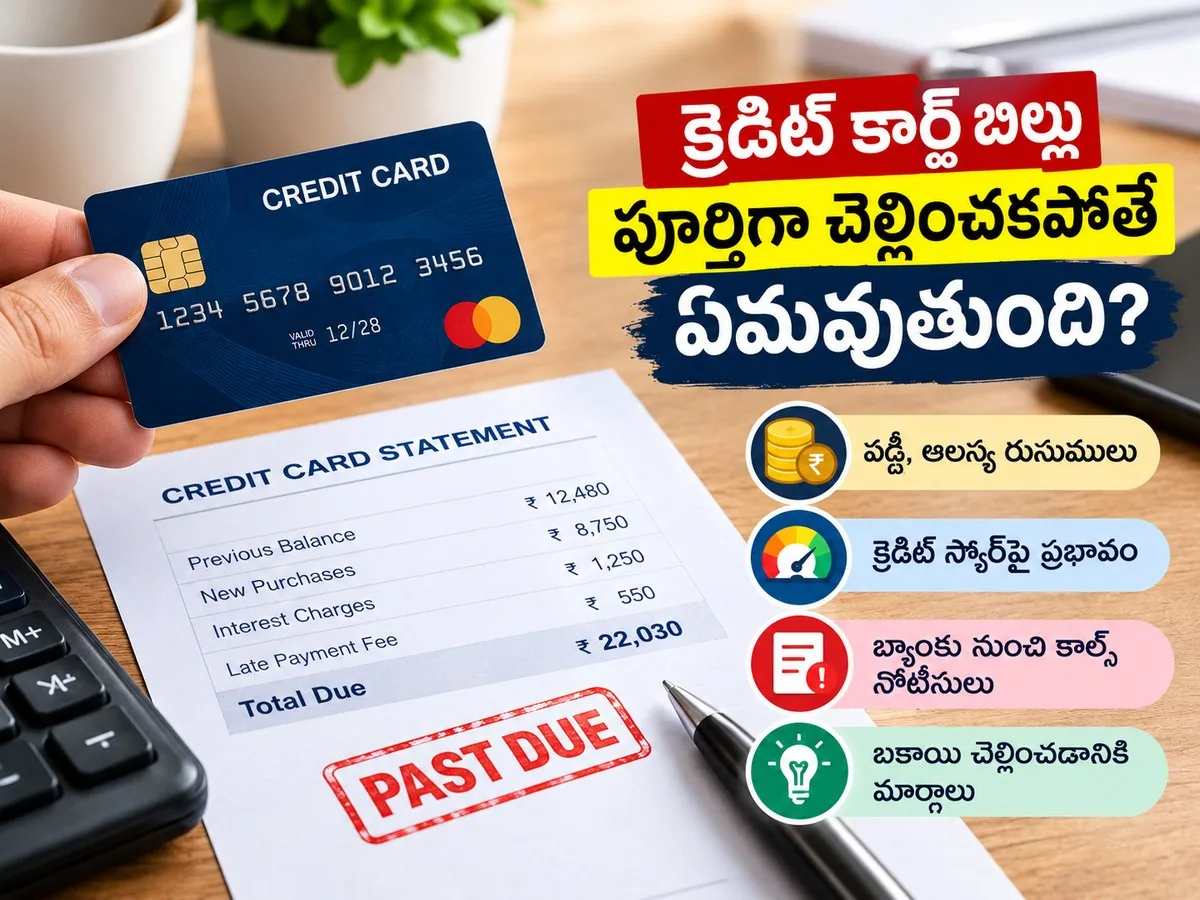
ఈ రోజుల్లో చాలామంది క్రెడిట్ కార్డులను ఉపయోగిస్తున్నారు. అయితే, కొన్నిసార్లు ఆర్థిక ఇబ్బందుల వల్ల క్రెడిట్ కార్డు బిల్లును గడువు తేదీలోపు పూర్తిగా చెల్లించలేకపోవచ్చు (Credit Card Bill Not Paid). అటువంటి పరిస్థితుల్లో బ్యాంకులు ఎలాంటి చర్యలు తీసుకుంటాయి? వడ్డీ ఎంత పడుతుంది? క్రెడిట్ స్కోర్పై ఎలాంటి ప్రభావం ఉంటుంది? అనే విషయాలు తెలుసుకోవడం చాలా ముఖ్యం.
1. వడ్డీ మరియు ఆలస్య రుసుములు
క్రెడిట్ కార్డు బిల్లును (Credit Card Bill Not Paid) గడువు తేదీలోపు పూర్తిగా చెల్లించకపోతే, మిగిలిన బకాయిపై బ్యాంకు నిబంధనల ప్రకారం వడ్డీ పడుతుంది. ఆలస్యంగా చెల్లించినందుకు లేట్ పేమెంట్ ఛార్జీలు కూడా వర్తించవచ్చు. అందువల్ల ప్రతి బిల్లింగ్ సైకిల్ లో తప్పకుండా క్రెడిట్ బాలన్స్ ను క్లియర్ చేసుకోవాలి.
2. క్రెడిట్ స్కోర్
క్రెడిట్ కార్డు (Credit Card Bill Not Paid) సంబంధించి బకాయిలను సకాలంలో చెల్లించకపోతే అది మీ క్రెడిట్ స్కోర్ పై ప్రభావం పడుతుంది. బ్యాంకు క్రెడిట్ సమాచార సంస్థలకు నివేదించే వివరాల ఆధారంగా మీ క్రెడిట్ స్కోర్పై ప్రతికూల ప్రభావం పడవచ్చు. భవిష్యత్తులో వ్యక్తిగత రుణం, గృహ రుణం లేదా మరో క్రెడిట్ కార్డు పొందడం కష్టమయ్యే అవకాశం ఉంటుంది.
3. (Credit Card Bill Not Paid) కనీస బకాయి కూడా చెల్లించకపోతే?
ప్రతి నెలా క్రెడిట్ కార్డు స్టేట్మెంట్లో కనీసం చెల్లించాల్సిన మొత్తం (Minimum Amount Due) ఉంటుంది. దానిని కూడా చెల్లించకపోతే బకాయి పెరుగుతుంది, ఆలస్య రుసుములు వర్తించవచ్చు, క్రెడిట్ రిపోర్టులో ప్రతికూల నమోదు జరిగే అవకాశం ఉంటుంది. RBI నిబంధనల ప్రకారం, బకాయి మూడు రోజులకంటే ఎక్కువ కాలం కొనసాగినప్పుడు కొన్ని షరతులకు లోబడి బ్యాంకు క్రెడిట్ సమాచార సంస్థలకు నివేదించవచ్చు లేదా పెనాల్టీ ఛార్జీలు విధించవచ్చు. కనీస బకాయి గడువు తేదీ నుంచి 90 రోజుల్లోపు పూర్తిగా చెల్లించకపోతే ఖాతా NPAగా పరిగణించే నిబంధన కూడా ఉంది.
4. బ్యాంకు నుంచి ఫోన్ కాల్స్, నోటీసులు
బకాయి చెల్లించకపోతే బ్యాంకు నుంచి రిమైండర్లు, ఫోన్ కాల్స్ లేదా చెల్లింపు కోరుతూ నోటీసులు రావచ్చు. దీర్ఘకాలం బకాయి చెల్లించకపోతే బ్యాంకు తదుపరి రికవరీ చర్యలు తీసుకునే అవకాశం ఉంటుంది. అయితే, రికవరీ ప్రక్రియలో బ్యాంకులు వర్తించే నియమాలను పాటించాలి.
5. మొత్తం బిల్లు చెల్లించలేకపోతే ఏం చేయాలి?
- వీలైతే గడువు తేదీలోపు పూర్తి బిల్లును చెల్లించండి.
- పూర్తి మొత్తం చెల్లించడం సాధ్యం కాకపోతే, కనీసం స్టేట్మెంట్లో పేర్కొన్న కనీస బకాయిని చెల్లించండి. అయితే, మిగిలిన మొత్తంపై వడ్డీ పడవచ్చని గుర్తుంచుకోండి.
- బ్యాంకును సంప్రదించి వాయిదాల పద్ధతి లేదా ఇతర చెల్లింపు సౌకర్యాల గురించి అడగండి.
- బకాయిని తీర్చడానికి అధిక వడ్డీ ఉన్న మరో రుణాన్ని తీసుకునే ముందు దాని ఖర్చును జాగ్రత్తగా పరిశీలించండి.
- క్రెడిట్ కార్డు బిల్లును పూర్తిగా చెల్లించకపోవడం వల్ల వడ్డీ భారం పెరగడం, ఆలస్య రుసుములు పడడం, క్రెడిట్ స్కోర్ దెబ్బతినడం వంటి సమస్యలు రావచ్చు. అందువల్ల, మీ ఆర్థిక పరిస్థితికి అనుగుణంగా ఖర్చు చేయడం, గడువు తేదీలను గుర్తుంచుకోవడం, అవసరమైతే ముందుగానే బ్యాంకుతో మాట్లాడడం మంచిది.
- క్రెడిట్ కార్డు బకాయిలకు సంబంధించిన వడ్డీ, ఛార్జీలు మరియు ఇతర చర్యలు బ్యాంకు నిబంధనలు, బకాయి ఉన్న కాలం, వర్తించే RBI మార్గదర్శకాలపై ఆధారపడి ఉంటాయి.